Backtesting cuantitativo en Python
El backtesting es el proceso de simular y evaluar una estrategia de trading sobre datos históricos del mercado.
En las finanzas cuantitativas y el trading algorítmico, el backtesting es un paso clave para evaluar el rendimiento de una estrategia de trading en el comportamiento pasado del mercado.
A través del backtesting, los operadores pueden comprender el comportamiento de su estrategia en diferentes condiciones del mercado y optimizarla y mejorarla.
El backtesting generalmente incluye los siguientes pasos:
Definir la estrategia de trading:Determinar las reglas de cuándo comprar, vender o mantener posiciones. Esto puede implicar diversas estrategias como indicadores técnicos, estrategias de medias móviles, seguimiento de tendencia, arbitraje, etc.
Obtener datos históricos:Obtener datos históricos del mercado, incluyendo precios, volúmenes y otra información de instrumentos financieros como acciones, futuros, divisas, etc.
Simular operaciones:Según la estrategia definida, simular la ejecución de operaciones sobre los datos históricos. Esto incluye determinar cuándo comprar o vender y calcular las ganancias y pérdidas de cada operación.
Calcular métricas de rendimiento:Según los resultados del backtesting, calcular varias métricas de rendimiento, como el rendimiento anualizado, la reducción máxima (drawdown), el ratio de Sharpe, etc., para evaluar el desempeño de la estrategia.
Optimizar la estrategia:Si los resultados del backtesting no son ideales, el operador puede optimizar la estrategia, ajustar parámetros o modificar reglas, y luego realizar el backtesting de nuevo.
Prueba de sesgo de datos futuros (look-ahead):Un problema clave del backtesting es prevenir la filtración de datos futuros. La prueba de sesgo de datos futuros garantiza que, al diseñar y evaluar la estrategia, solo se utilice una parte de los datos históricos, simulando la situación en la que en el trading real solo se puede usar información conocida.
A continuación, este es un código de ejemplo de backtesting para una estrategia simple de cruce de medias móviles:
Ejemplo
import pandas as pd
import matplotlib.pyplot as plt
# Obtener datos de acciones
symbol = "600519.SS" # Código de acciones de Moutai
start_date = "2019-01-01"
end_date = "2021-01-01"
data = yf.download(symbol, start=start_date, end=end_date)
# Calcular la media móvil
data['SMA_50'] = data['Close'].rolling(window=50).mean()
data['SMA_200'] = data['Close'].rolling(window=200).mean()
# Inicializar la columna de señales de cruce
data['Signal'] = 0
# Calcular las señales de cruce
data.loc[data['SMA_50'] > data['SMA_200'], 'Signal'] = 1
data.loc[data['SMA_50'] < data['SMA_200'], 'Signal'] = -1
# Calcular el rendimiento diario
data['Daily_Return'] = data['Close'].pct_change()
# Calcular el rendimiento de la señal de la estrategia (shift(1) es para evitar el sesgo de datos futuros)
data['Strategy_Return'] = data['Signal'].shift(1) * data['Daily_Return']
# Calcular la rentabilidad acumulada
data['Cumulative_Return'] = (1 + data['Strategy_Return']).cumprod()
# Dibujar la curva de rentabilidad acumulada
plt.figure(figsize=(10, 6))
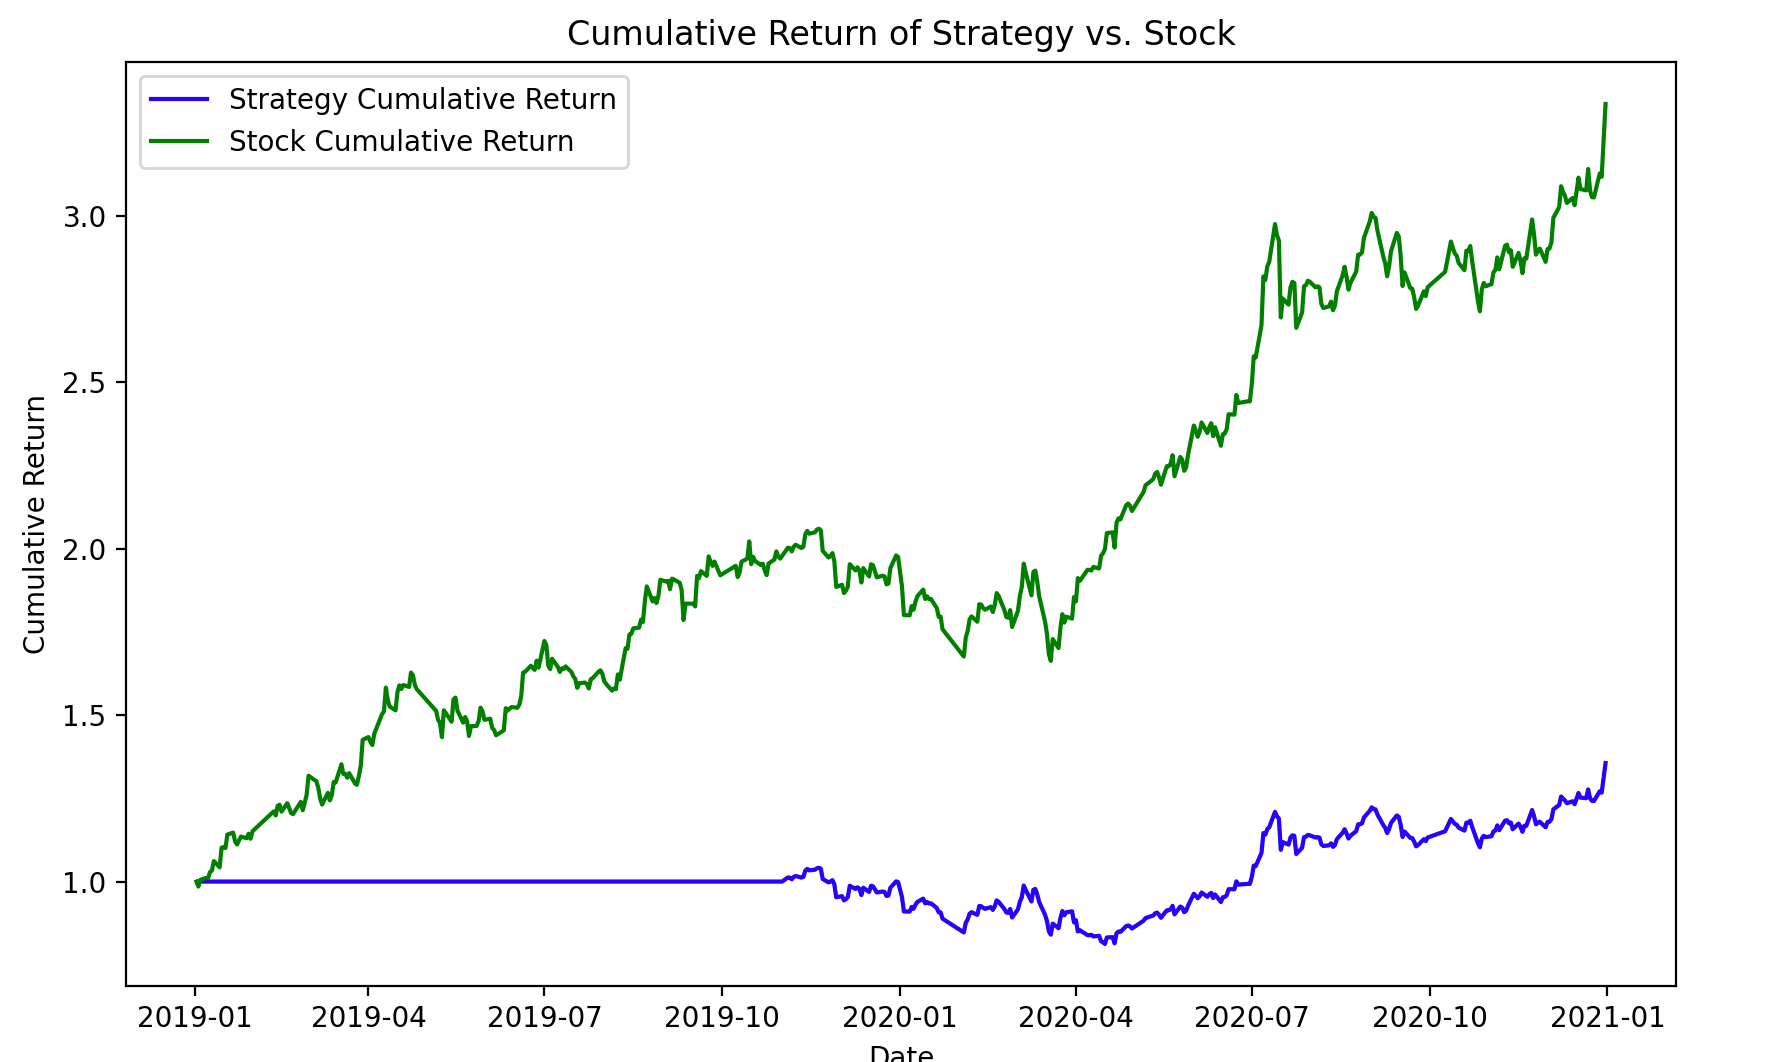
plt.plot(data['Cumulative_Return'], label='Strategy Cumulative Return', color='b')
plt.plot(data['Close'] / data['Close'].iloc[0], label='Stock Cumulative Return', color='g')
plt.title("Cumulative Return of Strategy vs. Stock")
plt.xlabel("Date")
plt.ylabel("Cumulative Return")
plt.legend()
plt.show()
Al ejecutar el código anterior, el resultado es el siguiente: