Python クオンツバックテスト
バックテストは、過去の市場データ上で取引戦略をシミュレートし評価するプロセスです。
クオンツ金融やアルゴリズム取引において、バックテストは取引戦略が過去の市場行動でどのように機能したかを評価するための重要なステップです。
バックテストを通じて、トレーダーは戦略が異なる市場条件下でどのように機能するかを理解し、最適化および改善を行うことができます。
バックテストは通常、以下のステップを含みます。
取引戦略の定義:いつ買うか、売るか、保有するかのルールを決定します。これには、テクニカル指標、移動平均線戦略、トレンドフォロー、アービトラージなどのさまざまな戦略が含まれる場合があります。
過去のデータの取得:株式、先物、外国為替などの金融商品の価格、出来高などの情報を含む過去の市場データを取得します。
取引のシミュレーション:定義した戦略に基づき、過去のデータ上で取引を実行するシミュレーションを行います。これには、いつ買うか売るかを決定し、各取引の損益を計算することが含まれます。
パフォーマンス指標の計算:バックテストの結果に基づき、年率リターン、最大ドローダウン、シャープレシオなどの各種パフォーマンス指標を計算し、戦略のパフォーマンスを評価します。
戦略の最適化:バックテストの結果が不十分な場合、トレーダーは戦略を最適化し、パラメータを調整したりルールを変更したりして、再びバックテストを実行できます。
未来データ漏洩検証:バックテストの重要な問題の1つは、将来のデータの漏洩を防ぐことです。未来データ漏洩検証は、戦略の設計と評価の際に過去データの一部のみを使用し、実際の取引では既知の情報のみを使用できる状況を再現することを保証するものです。
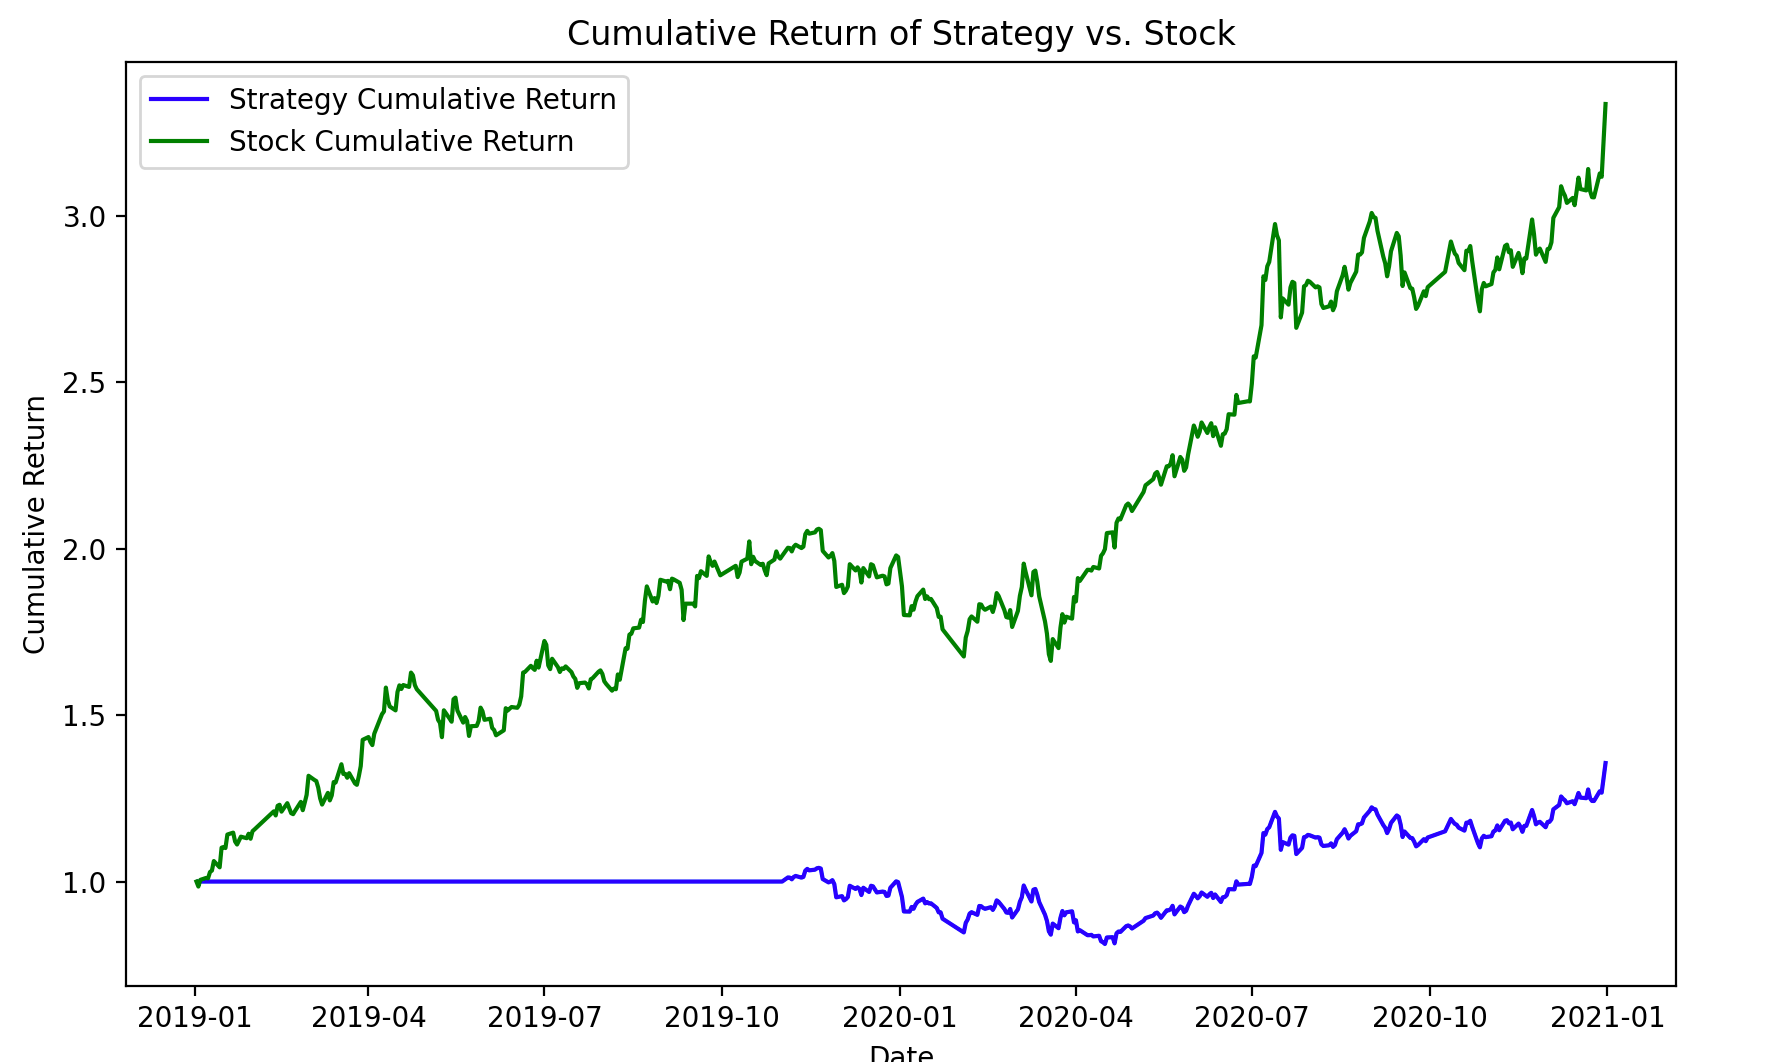
次に、これは単純な移動平均クロスオーバー戦略のバックテストのサンプルコードです。
例
import pandas as pd
import matplotlib.pyplot as plt
# 株価データを取得
symbol = "600519.SS" # マオタイの株コード
start_date = "2019-01-01"
end_date = "2021-01-01"
data = yf.download(symbol, start=start_date, end=end_date)
# 移動平均を計算
data['SMA_50'] = data['Close'].rolling(window=50).mean()
data['SMA_200'] = data['Close'].rolling(window=200).mean()
# クロスシグナル列を初期化
data['Signal'] = 0
# クロスシグナルを計算
data.loc[data['SMA_50'] > data['SMA_200'], 'Signal'] = 1
data.loc[data['SMA_50'] < data['SMA_200'], 'Signal'] = -1
# 日次リターンを計算
data['Daily_Return'] = data['Close'].pct_change()
# 戦略シグナルのリターンを計算(shift(1)は将来データのバイアスを避けるため)
data['Strategy_Return'] = data['Signal'].shift(1) * data['Daily_Return']
# 累積リターンを計算
data['Cumulative_Return'] = (1 + data['Strategy_Return']).cumprod()
# 累積リターン曲線を描画
plt.figure(figsize=(10, 6))
plt.plot(data['Cumulative_Return'], label='Strategy Cumulative Return', color='b')
plt.plot(data['Close'] / data['Close'].iloc[0], label='Stock Cumulative Return', color='g')
plt.title("Cumulative Return of Strategy vs. Stock")
plt.xlabel("Date")
plt.ylabel("Cumulative Return")
plt.legend()
plt.show()
上記のコードを実行すると、出力結果は以下のようになります。