Backtesting quantitatif en Python
Le backtesting est le processus de simulation et d'évaluation d'une stratégie de trading sur des données de marché historiques.
Dans la finance quantitative et le trading algorithmique, le backtesting est une étape clé utilisée pour évaluer la performance d'une stratégie de trading sur le comportement passé du marché.
Grâce au backtesting, les traders peuvent comprendre comment leurs stratégies se comportent dans différentes conditions de marché, et les optimiser et les améliorer.
Le backtesting comprend généralement les étapes suivantes :
Définir la stratégie de trading :Déterminer les règles pour savoir quand acheter, vendre ou conserver des positions. Cela peut impliquer diverses stratégies telles que les indicateurs techniques, les stratégies de moyenne mobile, le suivi de tendance, l'arbitrage, etc.
Obtenir des données historiques :Récupérer les données passées du marché, y compris les prix, les volumes de trading et d'autres informations pour des instruments financiers tels que les actions, les contrats à terme et le change.
Simuler les transactions :Sur la base de la stratégie définie, simuler l'exécution de transactions sur des données historiques. Cela comprend la détermination du moment d'acheter ou de vendre, et le calcul des gains et des pertes de chaque transaction.
Calculer les indicateurs de performance :Sur la base des résultats du backtest, calculer divers indicateurs de performance tels que le rendement annualisé, la perte maximale, le ratio de Sharpe, etc., pour évaluer la performance de la stratégie.
Optimiser la stratégie :Si les résultats du backtest ne sont pas satisfaisants, les traders peuvent optimiser la stratégie en ajustant les paramètres ou en modifiant les règles, puis relancer le backtest.
Test du biais d'anticipation :Un problème clé dans le backtest est d'empêcher la fuite de données futures. Le test du biais d'anticipation garantit qu'une seule partie des données historiques est utilisée lors de la conception et de l'évaluation d'une stratégie, afin de simuler la situation en trading réel où seules les informations connues peuvent être utilisées.
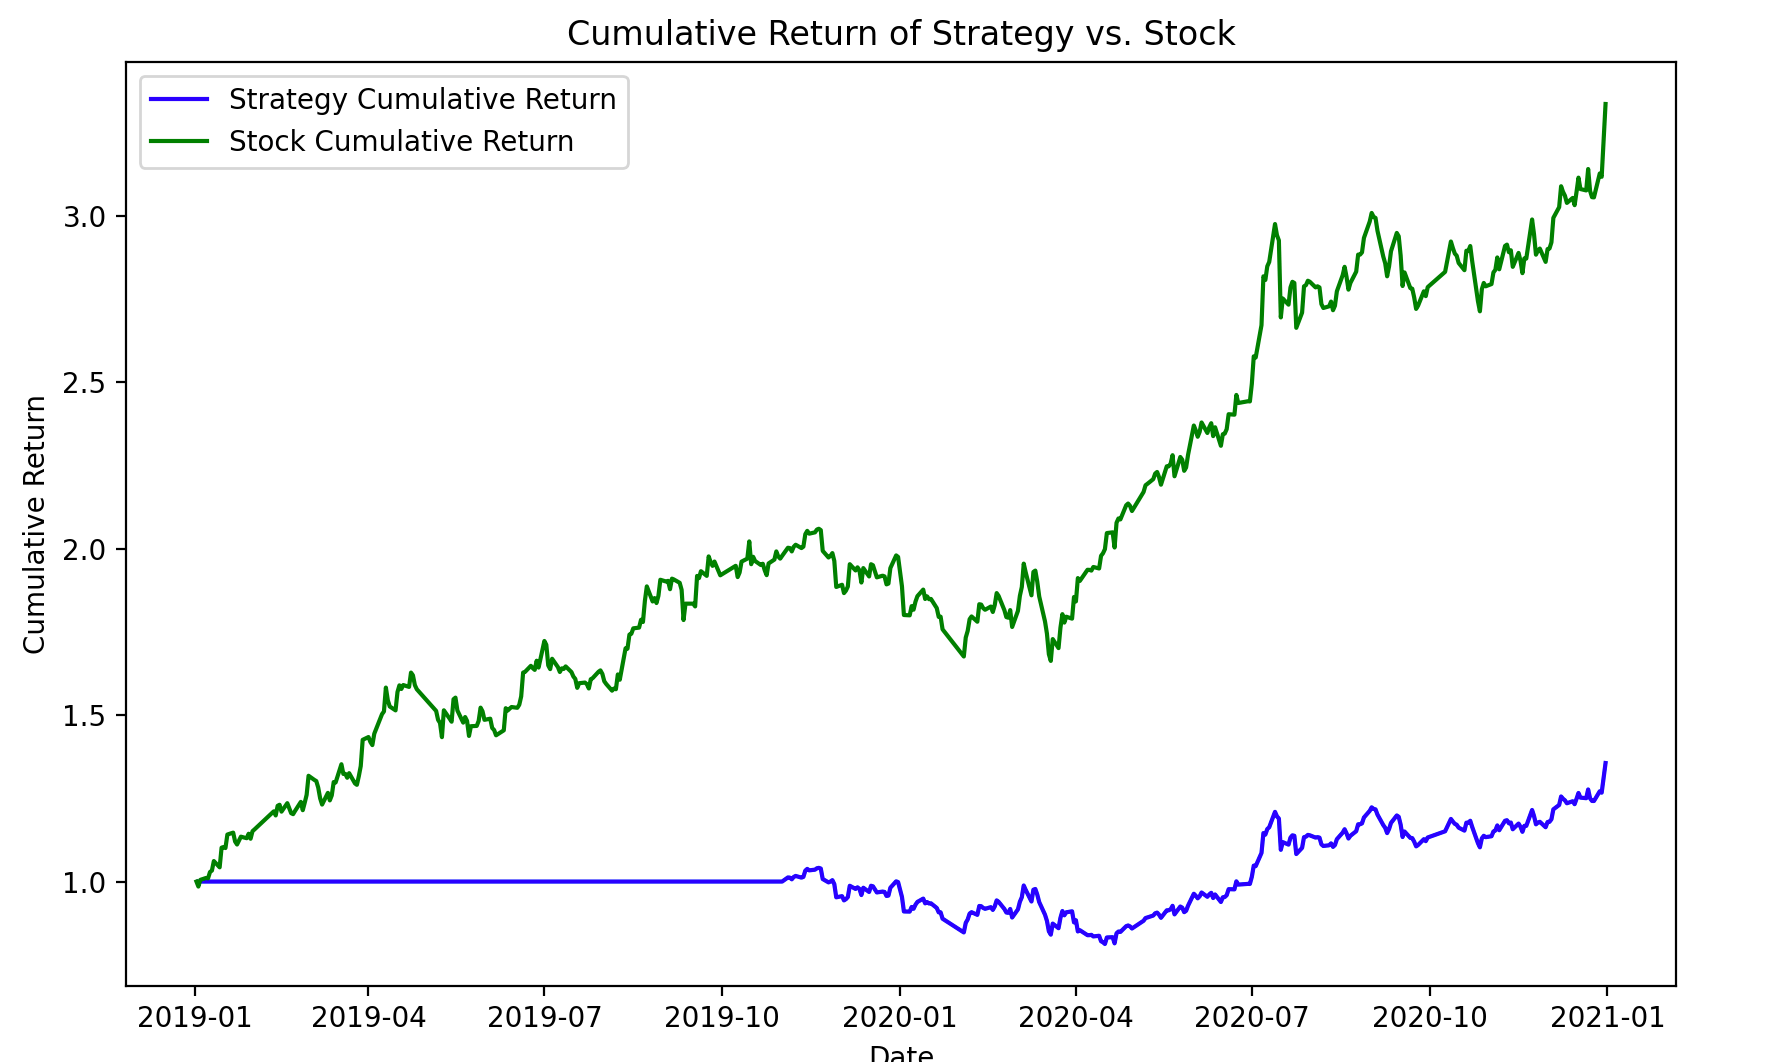
Ensuite, voici un exemple de code pour backtester une stratégie de croisement de moyennes mobiles simples :
Exemple
import pandas as pd
import matplotlib.pyplot as plt
# Récupérer les données boursières
symbol = "600519.SS" # Code boursier de Moutai
start_date = "2019-01-01"
end_date = "2021-01-01"
data = yf.download(symbol, start=start_date, end=end_date)
# Calculer la moyenne mobile
data['SMA_50'] = data['Close'].rolling(window=50).mean()
data['SMA_200'] = data['Close'].rolling(window=200).mean()
# Initialiser la colonne de signal de croisement
data['Signal'] = 0
# Calculer les signaux de croisement
data.loc[data['SMA_50'] > data['SMA_200'], 'Signal'] = 1
data.loc[data['SMA_50'] < data['SMA_200'], 'Signal'] = -1
# Calculer les rendements quotidiens
data['Daily_Return'] = data['Close'].pct_change()
# Calculer le rendement du signal de la stratégie (shift(1) est utilisé pour éviter le biais d'anticipation)
data['Strategy_Return'] = data['Signal'].shift(1) * data['Daily_Return']
# Calculer les rendements cumulés
data['Cumulative_Return'] = (1 + data['Strategy_Return']).cumprod()
# Tracer la courbe de rendement cumulé
plt.figure(figsize=(10, 6))
plt.plot(data['Cumulative_Return'], label='Rendement cumulé de la stratégie', color='b')
plt.plot(data['Close'] / data['Close'].iloc[0], label='Rendement cumulé du titre', color='g')
plt.title("Rendement cumulé de la stratégie par rapport à l'action")
plt.xlabel("Date")
plt.ylabel("Rendement cumulé")
plt.legend()
plt.show()
L'exécution du code ci-dessus produit la sortie suivante :