Количественное бэктестирование на Python
Бэктестинг — это процесс моделирования и оценки торговой стратегии на исторических рыночных данных.
В количественных финансах и алгоритмической торговле бэктестинг — ключевой этап, используемый для оценки результативности торговой стратегии на прошлом поведении рынка.
С помощью бэктестинга трейдеры могут понять, как их стратегии работают в различных рыночных условиях, а также оптимизировать и улучшать их.
Бэктестинг обычно включает следующие этапы:
Определите торговую стратегию:Определите правила того, когда покупать, продавать или удерживать позиции. Это может включать различные стратегии, такие как технические индикаторы, стратегии скользящих средних, следование тренду, арбитраж и многое другое.
Получите исторические данные:Извлеките прошлые рыночные данные, включая цены, объёмы торгов и другую информацию о финансовых инструментах, таких как акции, фьючерсы и иностранная валюта.
Смоделируйте торговлю:На основе определённой стратегии смоделируйте выполнение сделок на исторических данных. Это включает определение того, когда покупать или продавать, и расчёт прибыли и убытков по каждой сделке.
Рассчитайте показатели эффективности:На основе результатов бэктестинга рассчитайте различные показатели эффективности, такие как годовая доходность, максимальная просадка, коэффициент Шарпа и т. д., чтобы оценить эффективность стратегии.
Оптимизируйте стратегию:Если результаты бэктестинга неудовлетворительны, трейдеры могут оптимизировать стратегию, настроив параметры или изменив правила, а затем повторно запустить бэктестинг.
Тестирование ошибки заглядывания в будущее:Ключевая проблема бэктестинга — предотвратить утечку будущих данных. Тестирование ошибки заглядывания в будущее гарантирует, что при проектировании и оценке стратегии используется только часть исторических данных, чтобы имитировать ситуацию в реальной торговле, где можно использовать только известную информацию.
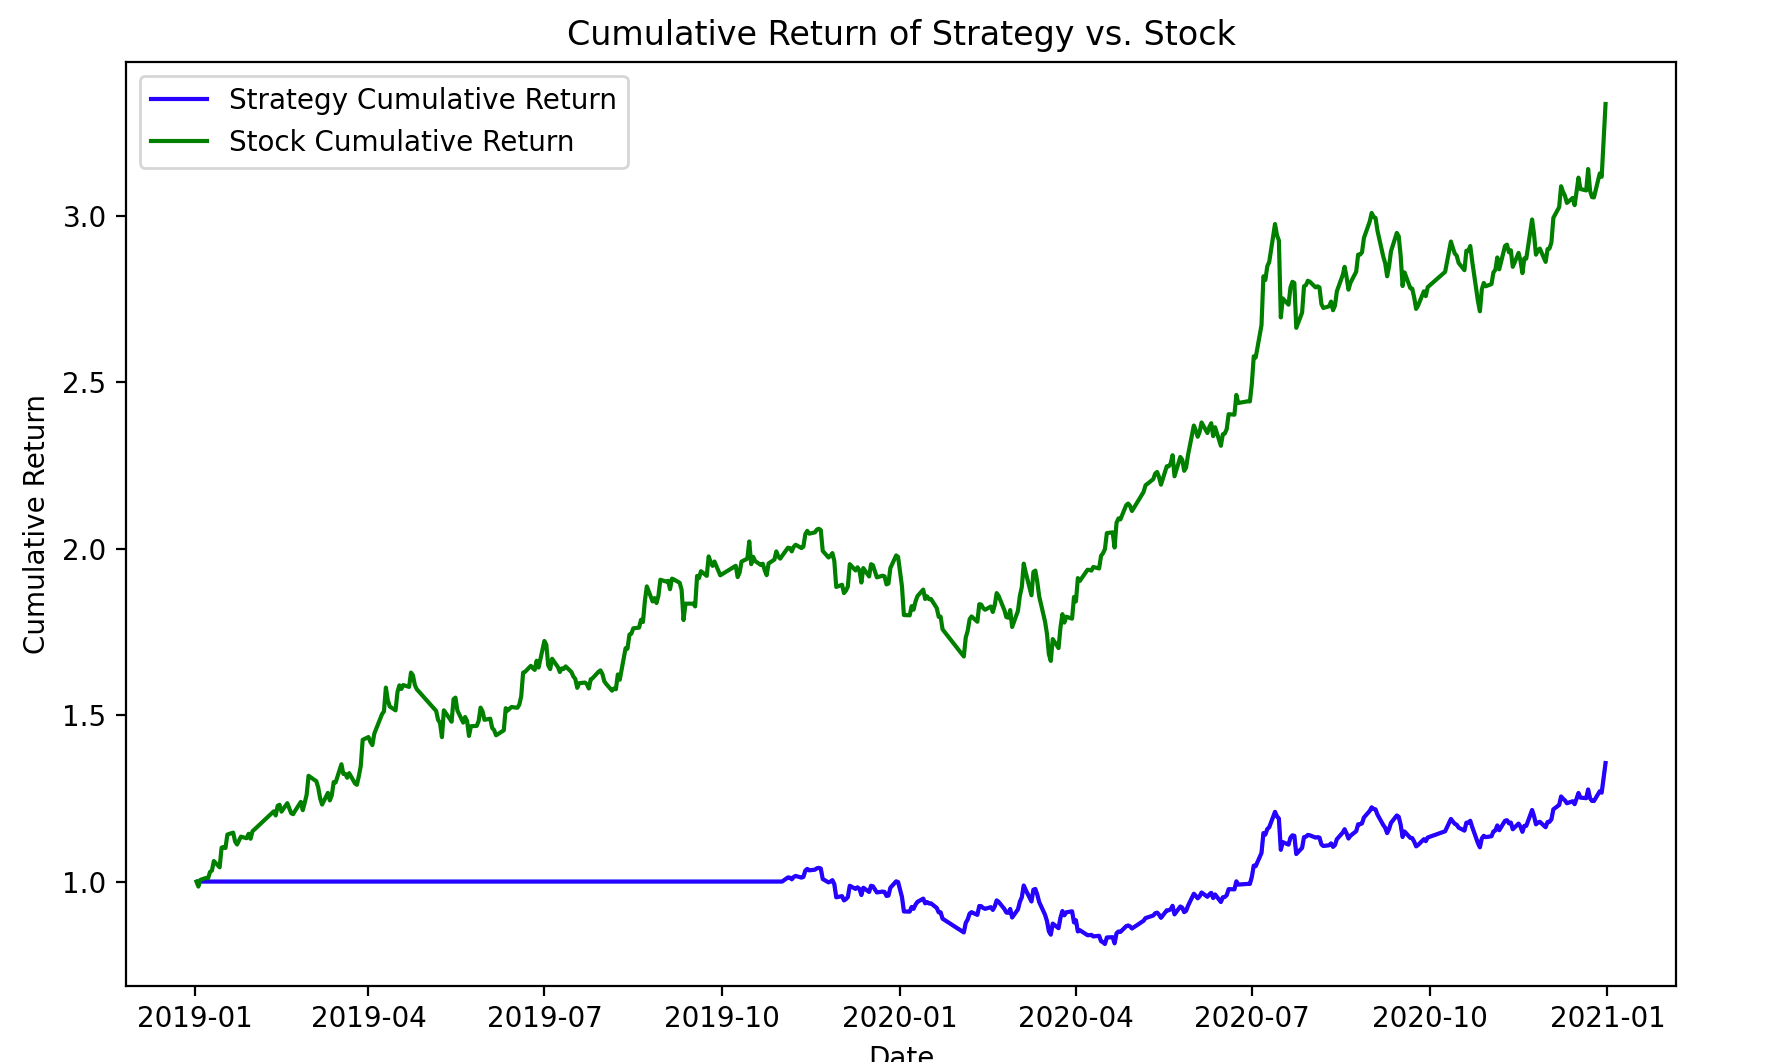
Далее приведён пример кода для бэктестинга стратегии пересечения простых скользящих средних:
Пример
import pandas as pd
import matplotlib.pyplot as plt
# Получить данные по акциям
symbol = "600519.SS" # Код акции Moutai
start_date = "2019-01-01"
end_date = "2021-01-01"
data = yf.download(symbol, start=start_date, end=end_date)
# Вычислить скользящее среднее
data['SMA_50'] = data['Close'].rolling(window=50).mean()
data['SMA_200'] = data['Close'].rolling(window=200).mean()
# Инициализировать столбец сигнала пересечения
data['Signal'] = 0
# Рассчитать сигналы пересечения
data.loc[data['SMA_50'] > data['SMA_200'], 'Signal'] = 1
data.loc[data['SMA_50'] < data['SMA_200'], 'Signal'] = -1
# Рассчитать дневные доходности
data['Daily_Return'] = data['Close'].pct_change()
# Вычислить доходность сигнала стратегии (shift(1) используется, чтобы избежать ошибки заглядывания в будущее)
data['Strategy_Return'] = data['Signal'].shift(1) * data['Daily_Return']
# Рассчитать кумулятивную доходность
data['Cumulative_Return'] = (1 + data['Strategy_Return']).cumprod()
# Построить кривую накопленной доходности
plt.figure(figsize=(10, 6))
plt.plot(data['Cumulative_Return'], label='Накопленная доходность стратегии', color='b')
plt.plot(data['Close'] / data['Close'].iloc[0], label='Накопленная доходность акции', color='g')
plt.title("Накопленная доходность стратегии по сравнению с акцией")
plt.xlabel("Дата")
plt.ylabel("Совокупная доходность")
plt.legend()
plt.show()
Выполнение приведенного выше кода дает следующий вывод: